


主要观点
一、美国财税周期:全球加税潮背后的“引潮力”
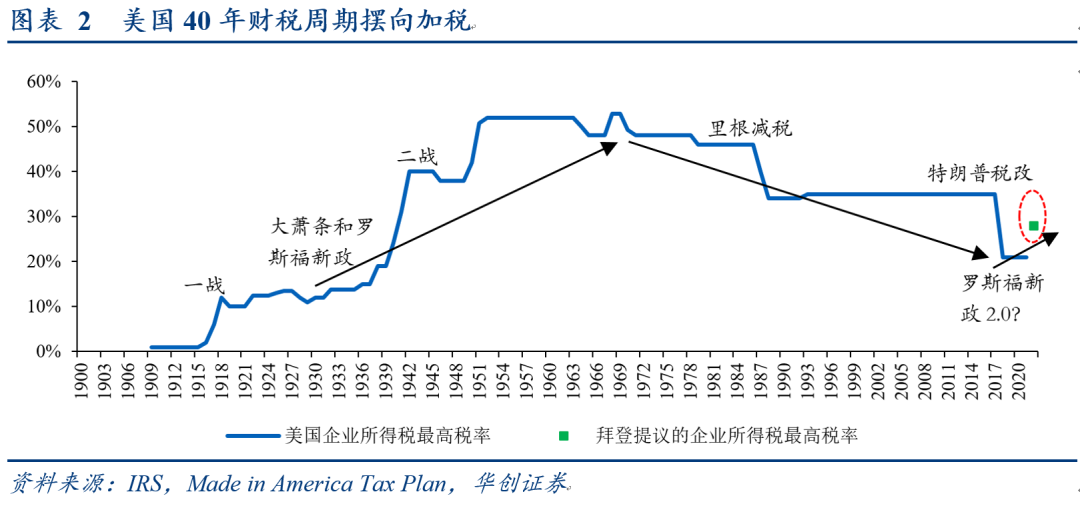
全球税率潮起潮落的背后,是美国财税周期如月球般的“引潮力”。“大萧条”催生了1930年代的罗斯福新政,带来了长达40年的美国“大政府”风潮和全球加税浪潮;70年代的“滞胀”使凯恩斯主义走下神坛,80年代的里根减税不仅标志着“小政府”登台唱戏,更开启了全球40年的减税浪潮。而这一浪潮在号称“里根第二”的特朗普任上、以《减税与就业法案》为标志达到高潮,行将以《美国制造税收法案》为句号,终结于“罗斯福第二”拜登之手——美国40年财税周期摆向加税,正在引领新一轮全球加税浪潮的开启。
二、美国加税决心,源自基建雄心
加税如何“出师有名”?为基建筹资:3月31日,拜登为其2万亿基建计划配套《美国制造税收法案》,主体为“1+1”的企业所得税筹资方案。
即便基建雄心打折,加税决心依然坚定。6月24日,拜登宣布达成1.2万亿美元两党基建框架协议,仍强调需要“更公平的税收系统来支付全部基建费用”。
无论是2万亿、1.2万亿或再生变,美国都将迎来近一个世纪以来最大的基建计划,我们预计美国加税虽迟必至,只是幅度或有打折。
三、名过其实:提升联邦企业所得税率
我们总结美国企业所得税有两大特点:一是“税率不低”,二是“税收不高”,两者决定了提升联邦公司税率的作用有限。但美国企业所得税率将迎近30年来首次上调,对各国“牵一发而动全身”的信号意义不容小觑。
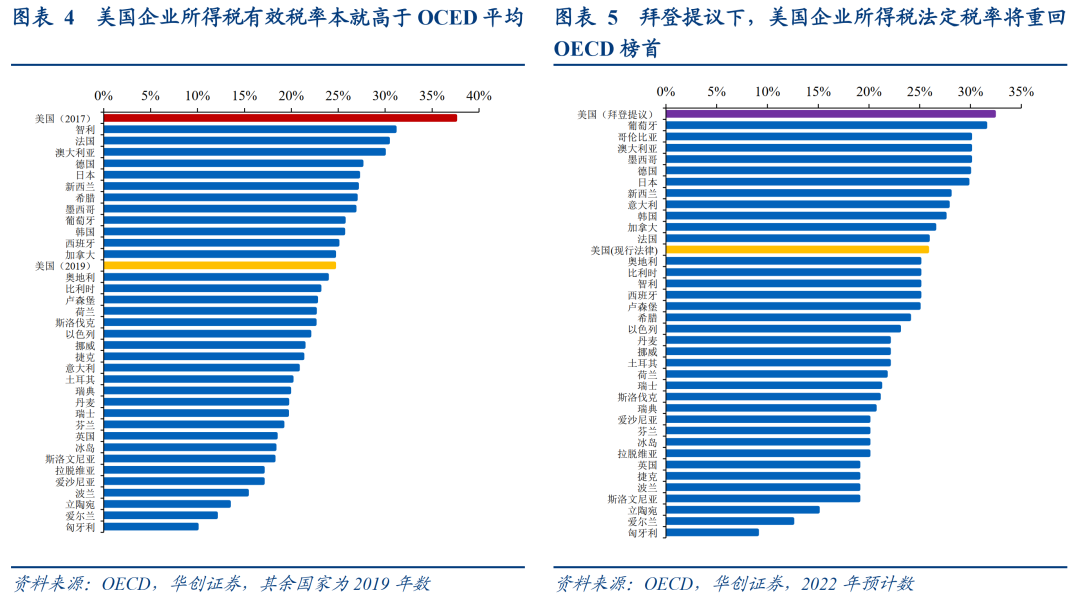
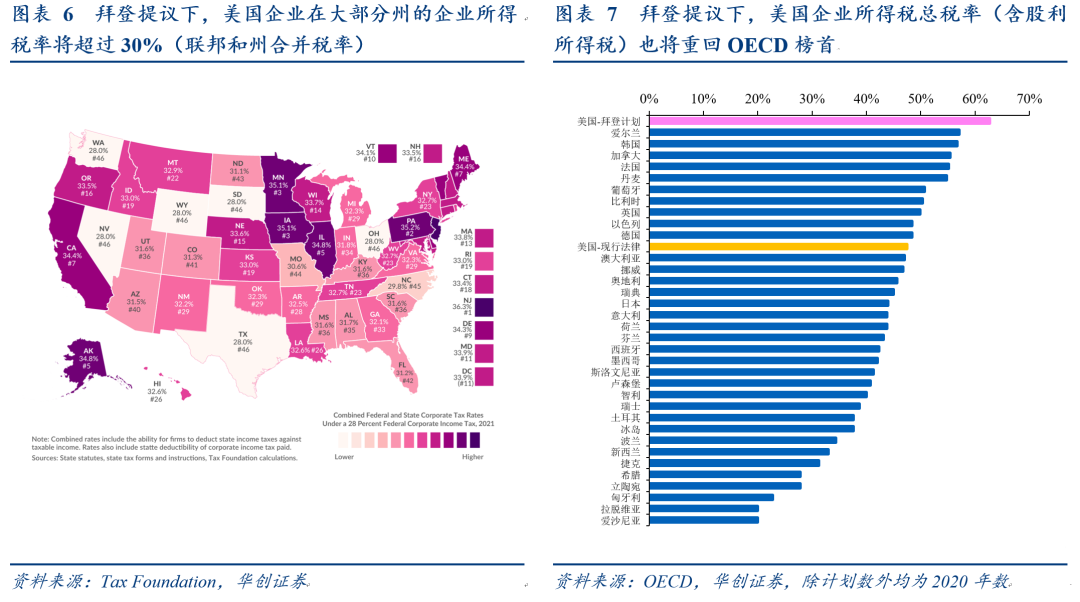
税率不低,一体现在联邦+州的“两道税”:拜登提议预计将使美国法定税率在2022年升至32.2%,排名从OECD中游重回第一。二体现在对特定主体的“双重税”:拜登提议预计将使C类股份有限公司缴纳的“双重税”总税率将由47.5%升至62.7%,相当于从2020年的OECD前1/3分位升至第一。
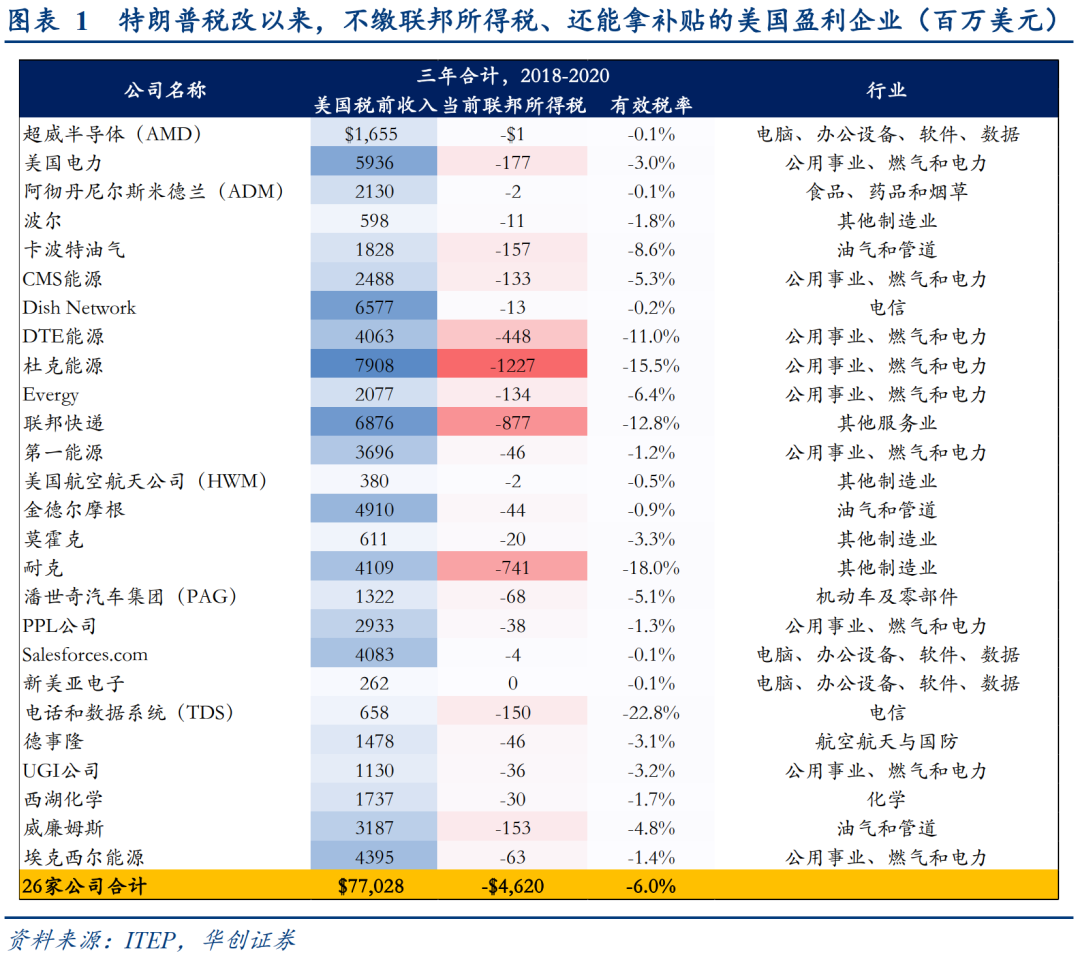
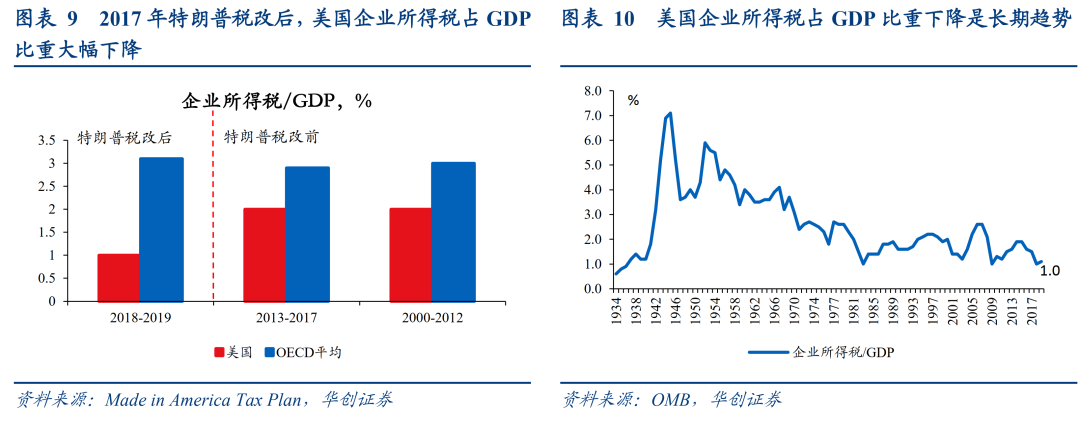
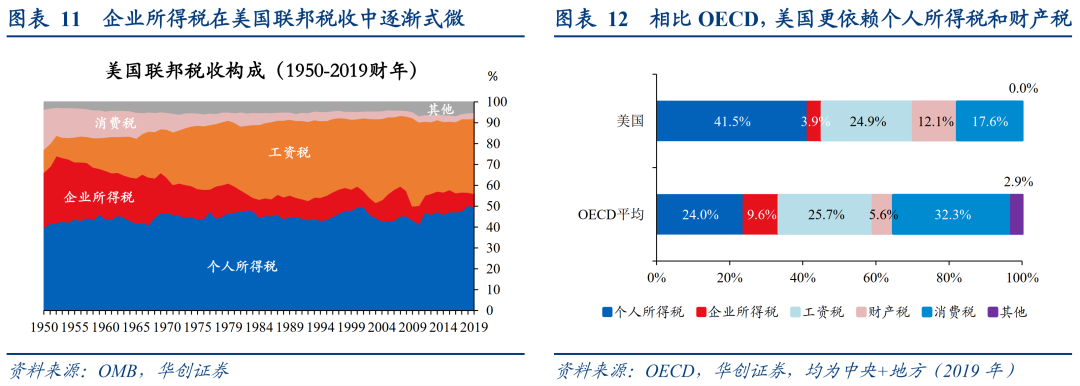
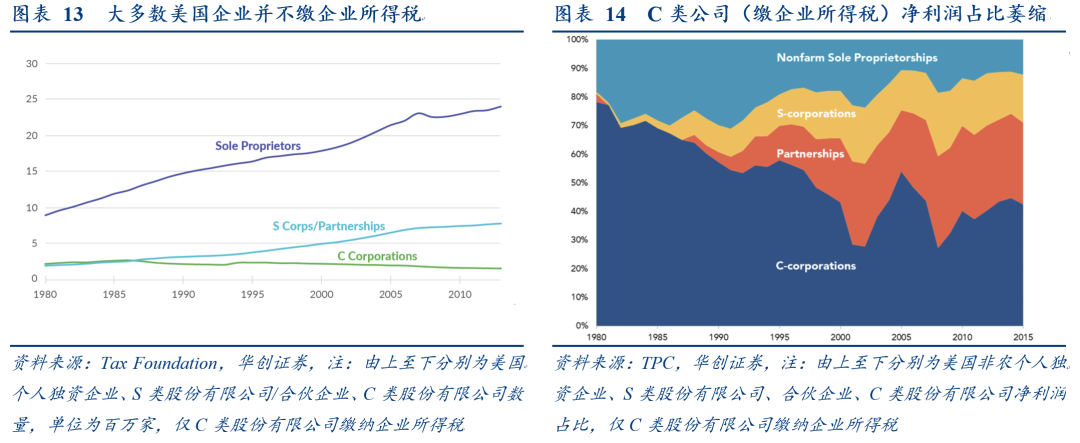
税收不高,首先体现在美国企业所得税占GDP和财政收入的比重不高、且长期下降。其次,还体现在税基的严重侵蚀:一是全球化背景下大型跨国企业通过多种避税手段,使其实际缴纳的有效税率大幅低于法定税率。包括亚马逊、星巴克、网飞在内,《财富》世界500强企业中有91家在2018年未缴联邦企业所得税。二是大多数美国企业实际上不缴企业所得税,且这部分企业的数量和净利润占比不断增加。缴纳企业所得税的C类股份有限公司数量占比已不足20%、净利润占比已不到一半。
四、正解所在:全球最低税率的“美国源代码”——GILTI
1.全球最低税率中,所得纳入规则的设计,实际上借鉴了GILTI税制的思路——理解了GILTI,很大程度上就掌握了全球最低税率的“源代码”;2.GILTI作为2017年特朗普税改的重要部分而诞生,是为免税法保驾护航的必要安排;3.正文中,我们介绍了现行GILTI的三项基本内容和GILTI有效税率的计算。
相比于隔靴搔痒的联邦企业所得税率提升,直击痛点的GILTI改动或才是美国重整企业所得税征收秩序的正解所在。
五、公器私用:美国视角看全球最低税率
凭借自身在OECD中的极强影响力,“美国的全球最低税率”正在借由支柱二成为“全球的全球最低税率”:15%的全球最低税率下限正来自美国财政部。
美国主张的全球最低税率,明面上是为国内基建筹资+为国际税收谋公平的“一碗水端平”,实则打的是力保本国企业竞争力的“公器私用”算盘。
考虑到全球最低税率推行遇阻、也可“强制执行”,发展中国家面对全球最低税率仍较被动,除了积极拥抱国际税收新规则的后续谈判以外,还需“做最坏的打算”,以在协议“谈崩”时强力捍卫自身税收主权。
风险提示:美国基建计划生变,美国加税计划生变。
美国企业到底多会避税?
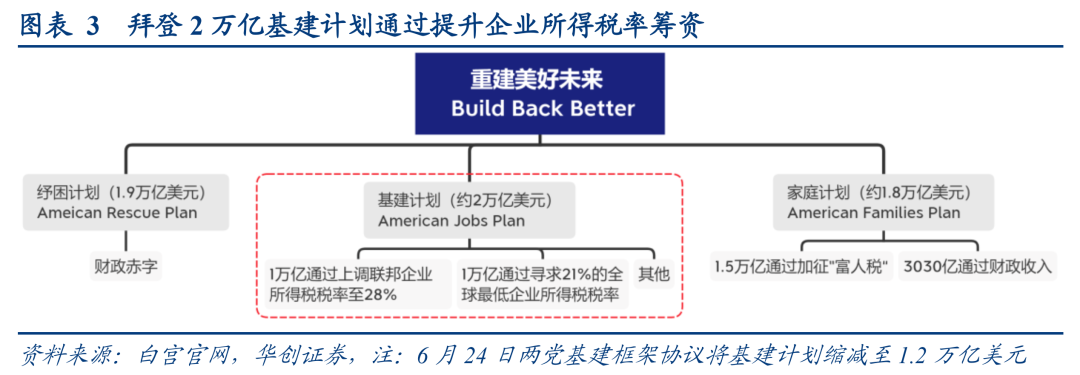
加税如何“出师有名”?为基建筹资——3月31日匹兹堡演讲中,拜登为其2万亿基建计划配套了《美国制造税收法案》,主体为“1+1”的企业所得税筹资方案:第一个“1”是把联邦企业所得税率从21%提高到28%,可在未来15年筹集1万亿美元;第二个“1”是将美国跨国公司的全球最低税率由10.5%提升至21%、并倡导国际税收公平竞争(实质是“拉着全球加税”来保持美国企业竞争力),也可在未来15年筹集1万亿美元。
即便基建雄心打折,加税决心依然坚定。6月24日,拜登宣布与共和党和民主党的部分参议员达成两党基建框架协议,计划八年内共投入1.2万亿美元(其中5790亿美元为新支出),改善美国路桥、宽带等重大基础设施。白宫表示,1.2万亿两党基建框架协议是“重建美好未来”愿景之中的关键一步,仍将投入此前拜登提议基建计划2/3的资源;拜登也仍强调需要一个“更公平的税收系统来支付全部基建费用”(a fairer tax system to pay for it all)。
无论是2万亿、1.2万亿或再生变,美国都将迎来近一个世纪以来最大的基建计划,我们预计美国加税虽迟必至,只是幅度或有打折。由于具体的加税方案尚未确定,下文我们仍以拜登3月底《美国制造税收法案》中的“1+1”企业所得税筹资方案为准,展开分析。
1993年~2017年,美国联邦企业所得税最高税率(以下简称企业所得税率)长期为35%,此后通过特朗普税改降至21%。拜登提出将美国联邦企业所得税率提升至28%,也即恢复至特朗普税改前、后的平均水平。
我们总结美国企业所得税有两大特点:一是“税率不低”,二是“税收不高”,两者决定了提升联邦公司税率的作用有限。但美国企业所得税率将迎近30年来首次上调,对各国“牵一发而动全身”的信号意义不容小觑。
(一)美国企业所得税“税率不低”
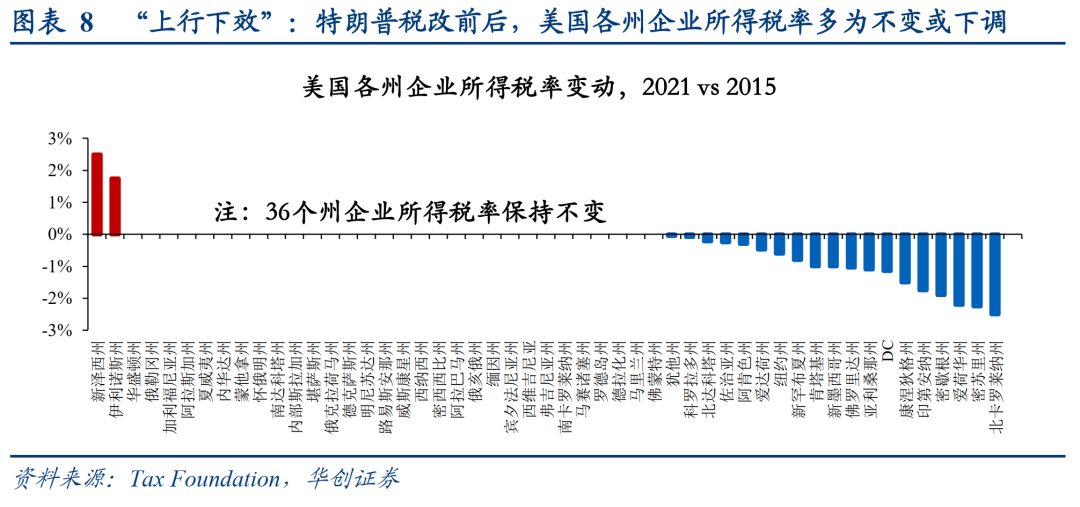
税率不低,一体现在联邦+州的“两道税”。美国是联邦制国家,除了联邦企业所得税以外,各州平均企业所得税率约在5%左右,2017年特朗普税改前美国联邦+州的有效企业所得税率高达37.5%,高居OCED国家第一;即便特朗普税改将联邦企业所得税由35%降至21%、同时各州企业所得税率多为不变或下调,2019年美国联邦+州24.6%的有效税率仍高于目前OECD平均水平;若拜登成功将企业所得税提至28%,预计将使美国法定税率在2022年升至32.2%,排名从OECD中游重回第一。
税率不低,二体现在对特定主体的“双重税”。美国合伙企业、个人独资企业、有限责任公司以及S类股份有限公司都可以不缴企业所得税,而C类股份有限公司(股东人数超过100人)不仅要缴纳企业所得税,还要在向股东分配利润时缴纳个人所得税,形成“双重征税”。若拜登成功将企业所得税提至28%,预计C类股份有限公司缴纳的“双重税”总税率将由47.5%升至62.7%,相当于从2020年的OECD前1/3分位升至第一。
GILTI和全球最低税率有何联系?在系列一中,我们介绍了全球最低税率的“三保险”。其中的主要规则——所得纳入规则(Income Inclusion Rule,IIR)规定,当跨国公司海外所得的有效税率低于最低税率水平时,居住国可利用该规则对其海外所得进行课税,使其有效税率达到最低水平。所得纳入规则的设计,实际上借鉴了GILTI税制的思路,也被称为“GILTI类制度”(GILTI-like regime)。支柱二蓝图报告也指出,考虑到GILTI在所得纳入规则建立前就已存在,若GILTI能达到同等效果,可将GILTI视同合格的所得纳入规则。
因此,理解了GILTI,很大程度上就掌握了全球最低税率的“源代码”。
(二)GILTI缘何诞生?美国转向免税法的必然
介绍GILTI之前,需要先介绍国际税收领域为避免双重征税所作的两种基本安排——抵免法和免税法。简单来说,抵免法是由来源国(如耐克在法国经营,法国即为来源国)征税后,居住国(又称母国,如美国是耐克的居住国)再对来源国税率低于本国的部分补足征收。而在免税法下,跨国企业的境外收入仅由来源国征税,居住国不再补征。2017年特朗普税改前,美国一直采用抵免法,而彼时在35个OECD国家中,已有29个采用了部分免税法的安排。
抵免法使本国跨国公司面临竞争劣势,变相激励总部外迁、导致大量利润转移。由于抵免法不鼓励跨国公司汇回海外收入(汇回则面临补税),并使在境外运营的跨国公司面临竞争劣势(税率往往较本地企业更高),许多美国企业将总部移至国外以规避抵免法,目的地多是“避税天堂”,如我们在前言中列举的开曼群岛。
免税法能增强跨国公司竞争力,但容易造成公司技术和知识产权转移,违背价值创造原则。“价值创造原则”是国际反避税领域的重要原则,即利润必须留在经济活动的发生地和价值创造地;而在当今全球营商环境下,无形资产对价值创造至关重要——无形资产在哪里,价值就在哪创造。但在免税法和反避税规则下,跨国公司倾向于将技术和知识产权都转移到来源国,从而尽可能避税。因此,免税法往往通过设立受控外国公司规则(CFC Rules)来确保对跨国公司易转移利润的征收(如无形资产产生的利润),而仅对实物资产产生的利润进行免征。
站在国际税收视角看,特朗普税改的主线,就是将美国由抵免法转为免税法,而GILTI作为2017年特朗普税改的重要部分而诞生,是为免税法保驾护航的必要安排。
(三)GILTI有哪些内容?
现行的GILTI包括三项基本内容:
1. 美国股东从受控外国公司取得的所得(CFC tested income)减去“视为有形资产收入回报”(deemed tangible income return)后的余额称为为 GILTI。而“视为有形资产收入回报”等于合格经营资产(QBAI,能够计提折旧的企业资产)投资额的10%再减去应扣利息费用之后的余额;
2. 如果受控外国公司的美国股东是需要缴纳公司所得税的C类股份有限公司,对其从受控外国公司取得的 GILTI,只需将其中的 50% 纳入当年的应纳税所得额中一并计算纳税(其他美国股东取得的GILTI 需要全额计税);
3. C类股份有限公司可用 GILTI 在境外负担税款的80%抵免其在美国应缴纳的税款。
(四)GILTI有效税率怎么算?
我们援引美国智库Tax Foundation的简化计算案例,分两步说明:
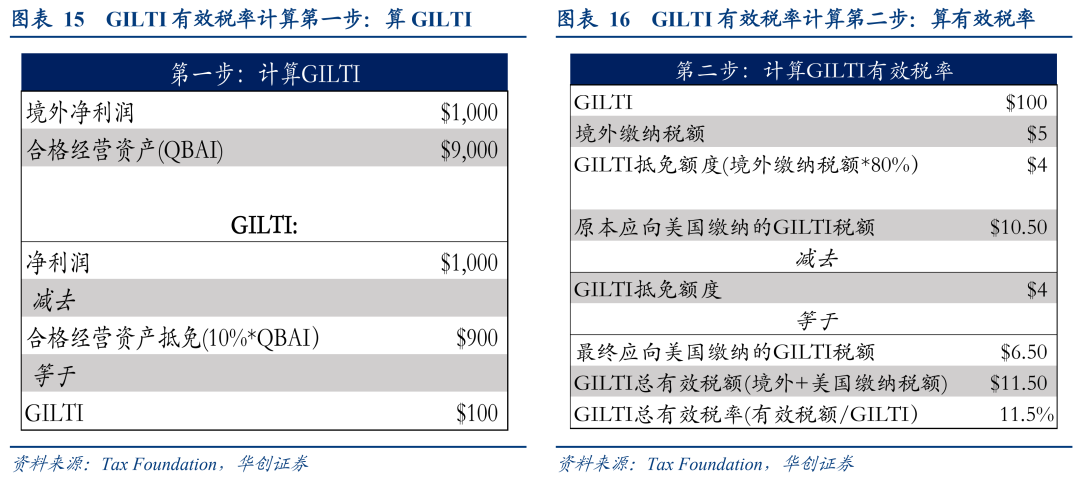
第一步,计算GILTI。假设一家美国C类股份有限公司(A公司)旗下分布在不同国家多家受控外国公司(CFCs)共有1000美元净利润,这些受控外国公司共拥有9000美元的合格经营资产(QBAI),且无利息费用。则“视为有形资产收入回报”=合格经营资产*10%=900美元,A公司的GILTI=受控外国取得的所得-“视为有形资产收入回报”=1000-900=100美元。
第二步,计算GILTI有效税率。由于A公司是C类股份有限公司,只需将GILTI中的50%纳入当年的应纳税所得额中一并计算纳税,GILTI应纳税所得额=100*50%=50美元。美国现行企业所得税税率为21%,A公司的GILTI法定纳税额=50*21%=10.5美元,GILTI法定税率=10.5/100=10.5%。假设A公司在境外缴纳了5美元企业所得税,按80%的抵免比例可获得4美元抵免额度,A公司需向美国缴纳的GILTI税额=10.5-4=6.5美元,A公司的GILTI有效纳税额=5+6.5=11.5美元,GILTI有效税率=11.5/100=11.5%。
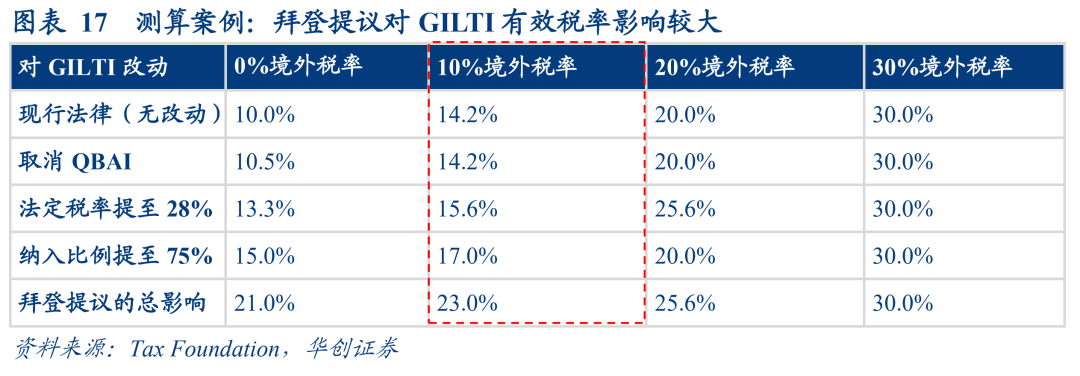
由于境外企业所得税的抵免比例限制为80%,理论上当境外税率高于10.5%/80%=13.125%时,跨国公司就无需再向美国缴纳GILTI税额,因此13.125%是大多数美国跨国公司的GILTI有效税率上限;若境外税率为0%,则GILTI有效税率等于法定税率(10.5%)。
คำชี้แจง (Disclaimer) : เนื้อหาข้างต้นเป็นเพียงมุมมองของผู้เขียนแต่เพียงผู้เดียว และไม่ได้แสดงหรือสะท้อนถึงจุดยืนอย่างเป็นทางการของ Followme แต่อย่างใด Followme ไม่รับผิดชอบต่อความถูกต้อง ความครบถ้วน หรือความน่าเชื่อถือของข้อมูลที่ปรากฏ และจะไม่รับผิดชอบต่อการดำเนินการใด ๆ ที่เกิดขึ้นจากเนื้อหานั้น เว้นแต่จะมีการระบุไว้เป็นลายลักษณ์อักษรอย่างชัดเจน

