


一场囚徒困境式的闹剧正在主导油价。
6 月份国际油价站稳 70 美元并一路上行,原因是全球经济复苏对工业原料的需求大幅增长,而供应端尚未恢复。产油国的增产计划被寄予厚望,却未曾料想,掌握定价权的 OPEC 组织在关键时刻爆发了内讧。
上周五 OPEC+ 产油政策会议无果而终后,原定于 7 月 5 日的部长级会议也遭取消,这让市场多空双方的博弈更加激烈。截止 7 月 11 日,WTI 原油期货报价 74.63 美元,此前一度冲上 77 美元,创下 80 个月的新高,和去年的低点相比已上涨近 4 倍。
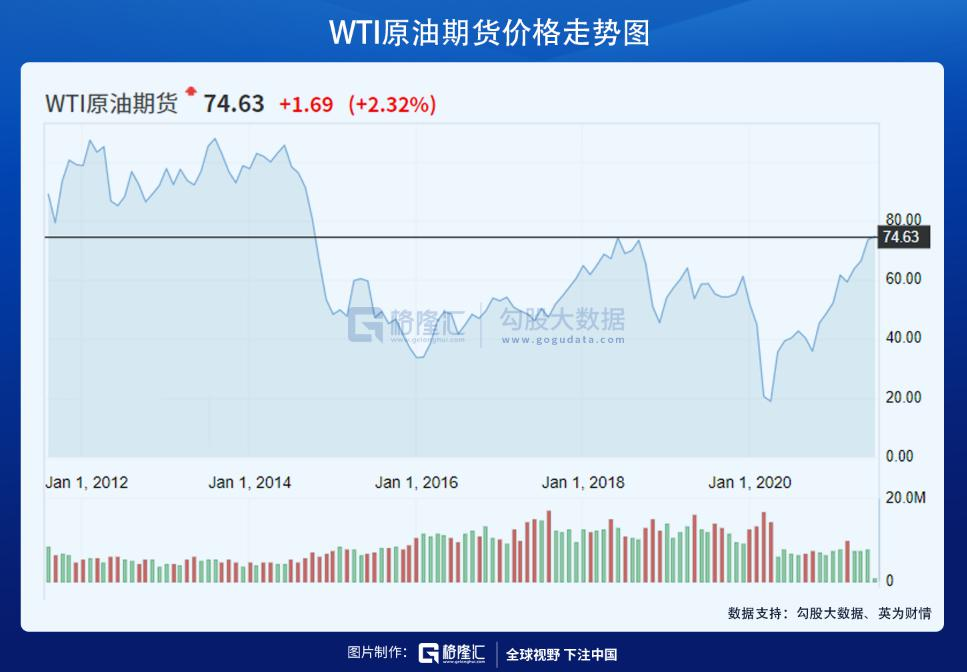
这一幕,像极了 2014 年。
1
OPEC:我们中出了个叛徒!
原油是典型的周期性行业,定价取决于供需两方的变化,需求依赖于全球的经济形势,随着经济周期上下波动,而供给分散于各个势力手上,欧佩克的出现无疑是为了避免行业内卷,以一个统一的意志决定什么时候增产或减产,长期来看能够熨平周期性的供需错配。
2020 年疫情下,全球经济衰退,对原油的需求大大降低,于是在二季度,OPEC+ 连续达成了历史上最大的减产协议并对减产规模进行了延长,稳住了不断下跌的油价。
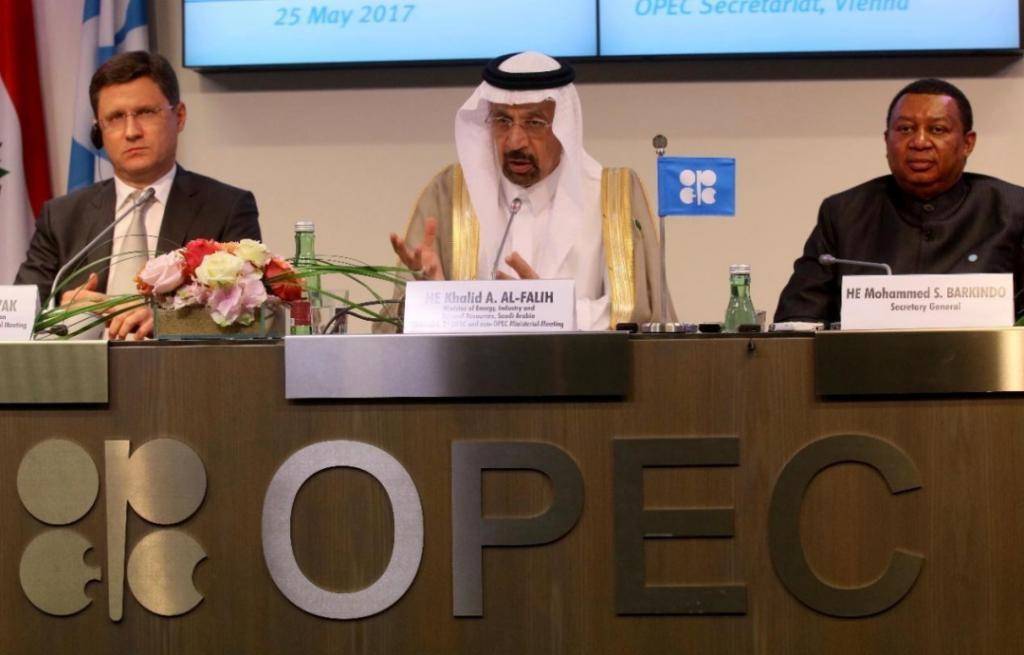
随着需求的回暖,原本用于应急的一致行动协议也逐渐放开限制。4 月初,OPEC+ 产油国同意 5、6 月日均增产 35 万桶,7 月日均增产约 44 万桶。整体上,OPEC+ 已经恢复了一年前因疫情而停产的近 40% 的产量。
7 月 1 日以沙特为首的 OPEC 和俄罗斯已在会上初步达成一致,自愿 " 从 2021 年 8 月至 12 月每月将石油产量增加 40 万桶 / 日,并计划将原本的协议截止时间从 2022 年 4 月延长至 2022 年底 "。
然而,最后一刻阿联酋突然发难,坚决要求上调对本国的减产基准,从而让自身增产 70 万桶 / 日。经过多日谈判斡旋,双方仍陷僵局不肯让步,导致 8 月份增产计划无法进行,于是市场集体看涨。
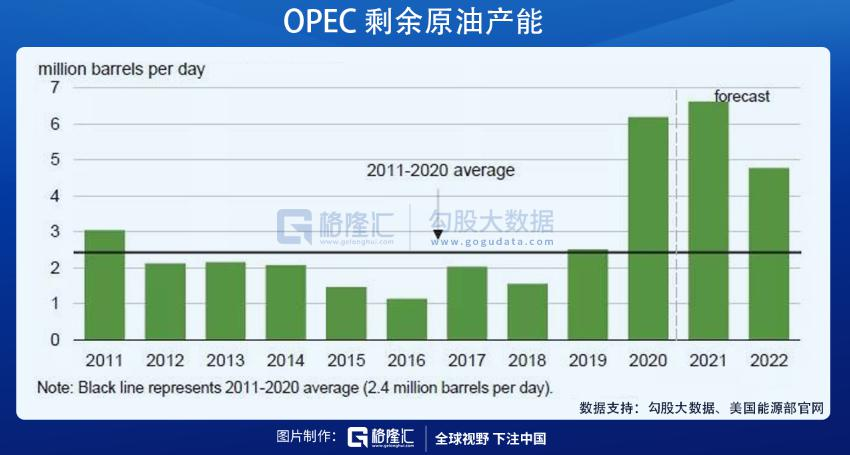
这是一个典型的囚徒困境。
油价稳定在某个平衡区间内,可以实现所有成员的利益最大化,但是这个时候如果有某个成员决定撕毁协议,超量增产,则会损失整个联盟的利益,但短期内 " 犹大 " 则可以实现自我利益最大化。
当价格涨到暴利之时,联盟的约束力必然会下降。对阿联酋来说,除了联盟老大沙特之外,它是减产规模最大的,如今油价高企,想要弥补去年损失的财富。但站在沙特和俄罗斯的角度,阿联酋的提议是难以接受的,这会让更多的成员要求同样的待遇,从而破坏整个石油联盟的长期利益。
不患寡而患不均,对一个因利益绑定的组织而言,从来都是大忌。
市场逻辑的转变已经充分表现在了油价走势上:
阿联酋一闹事,增产计划落空,投资者预期短期内供给仍会趋紧;而当这一事态延续一周多还没能解决之后,新的担忧就出现了,如果这个联盟失去了对成员的约束力,有可能会引发一场增产竞赛;僵局得不到解决,在 EIA 原油库存超预期下降的刺激下投资者重新看涨。
2
" 背叛 " 只有 0 次和无数次
供给不足,是这轮油价持续走高的主要逻辑。
需求侧,根据 EIA 最新报告,随着灾后重建的进行,全球石油需求量将在 2021 年日均增长 533 万桶,达到 1.006 亿桶 / 日,回到疫情前的水平;而按照目前 OPEC+ 的政策走向,其供应量仍会低于正常水平,到年底新增产能仅有 80 万桶 / 日。
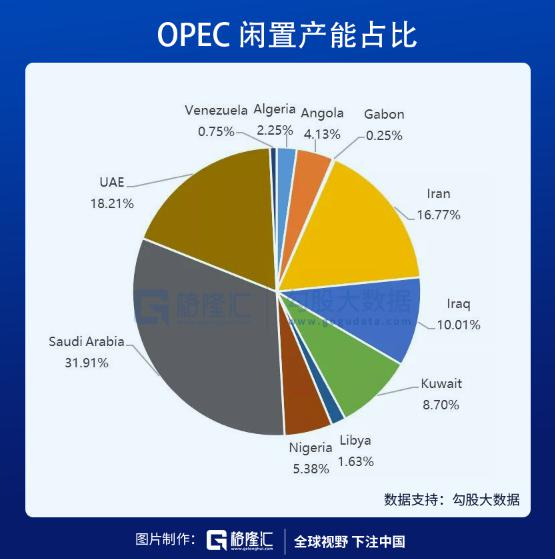
我尽量避免用 " 阴谋论 " 之类的说法,但维持现状确实能够使得石油联盟利益最大化。
回顾过往的油价大跌,多是由需求疲软和政治危机导致的,极少数才是因为石油联盟对不听话的产油国的惩罚性增产 . 比如去年 3 月份的恐慌,就是沙特阿拉伯和俄罗斯分歧引发的一场惩罚性价格战。
最近一次的油价持续大跌,是 2014 年。以中国 GDP 增速放缓为信号,一轮全球经济周期见顶后,需求回落,适逢美国页岩油革命,产量大增,油价从最高 100 美元 / 桶急速下跌。而另一大供应方 OPEC 也没有减产护盘,有很多原因,比如大手大脚惯了的政府们缺钱、维持联盟的市场份额等等。
说这么多,其实只是想表达一个观点——石油价格并非单纯的市场行为。
不管这场闹剧是不是有意为之,最后的结果不外乎 4 种:
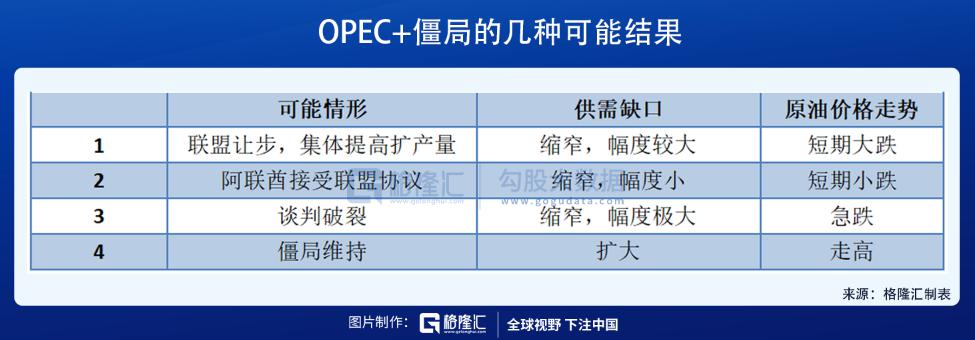
第一、联盟方让步,阿联酋以更高的原油基线增产,同时作为补偿,其他成员国的增产计划也相应有所提高。在这种情况下,供需缺口得到弥补,油价将会有一波急跌,然后在一个较低的价格区间稳定下来。
第二、以其他利益作为补偿,阿联酋让步,40 万桶 / 日的增产计划如期进行,但供需问题没得到解决,价格稳定并趋涨。
第三、双方谈崩了,联盟破裂,在阿联酋强硬的增产下其他成员国各自为战,爆发价格战。
第四、维持僵局,增产计划迟迟难以推动下去,油价上涨动力强。
美国插足中东事务后,用战争暴力惩罚不守规矩的成员国的方法行不通了,以至于联盟约束力大大下降。过去几年来部长们谈判的结局基本都是破裂,导致原油价格剧烈震荡,直到吃到教训付出真金白银的代价后,才重新抱起团来谈判。
2020 年 3 月,因为墨西哥强烈抵制,导致 OPEC+ 减产协议无疾而终,国际原油市场迎来巨震,联盟老大哥沙特一怒之下掀起价格战,和俄罗斯、美国三方进行了一场混战,一度引发了 " 负油价 ",各方损失惨重。于是在 4 月上旬,代表们在谈判桌上定下了联合减产协议,才得以止损。
天下熙熙,利来利往。
以目前的局势来看,第 3 种情况发生的可能性极大。
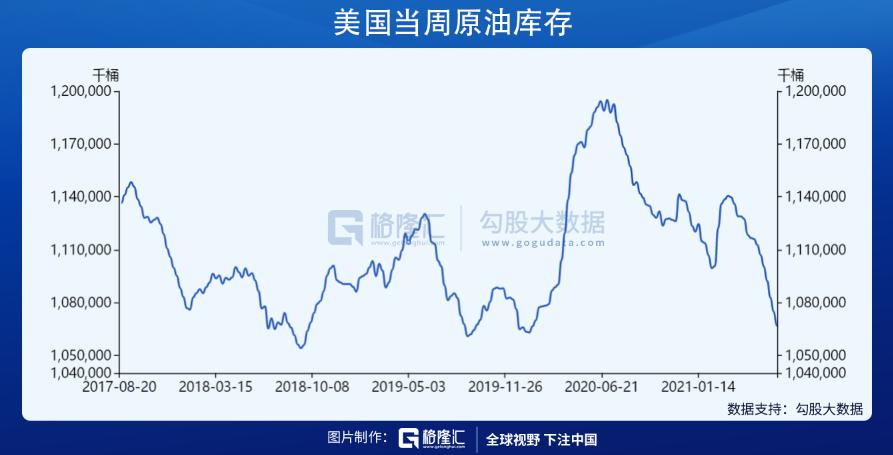
至于其他三种情形下,并不影响当前的市场方向。中期来看,需求侧的复苏是快于供给侧的,油价存在继续走高的基础。截止 7 月 2 日当周,美国 API 原油库存继续大幅减少 686.6 万桶万桶,远超 400 万桶的预期。
3
" 欧佩克们 " 的盛宴与隐忧
在这轮油价大涨的同时," 三桶油 " 一改长期的萎靡,股价迎来一波不小的反弹。港股市场上,中石油从去年 3 月开始反弹,累计涨幅超过 60%;中海油一度涨超 64%,至今仍有 40% 多的涨幅;中石化稍差,从阶段高点回落,只剩 23% 左右的涨幅。
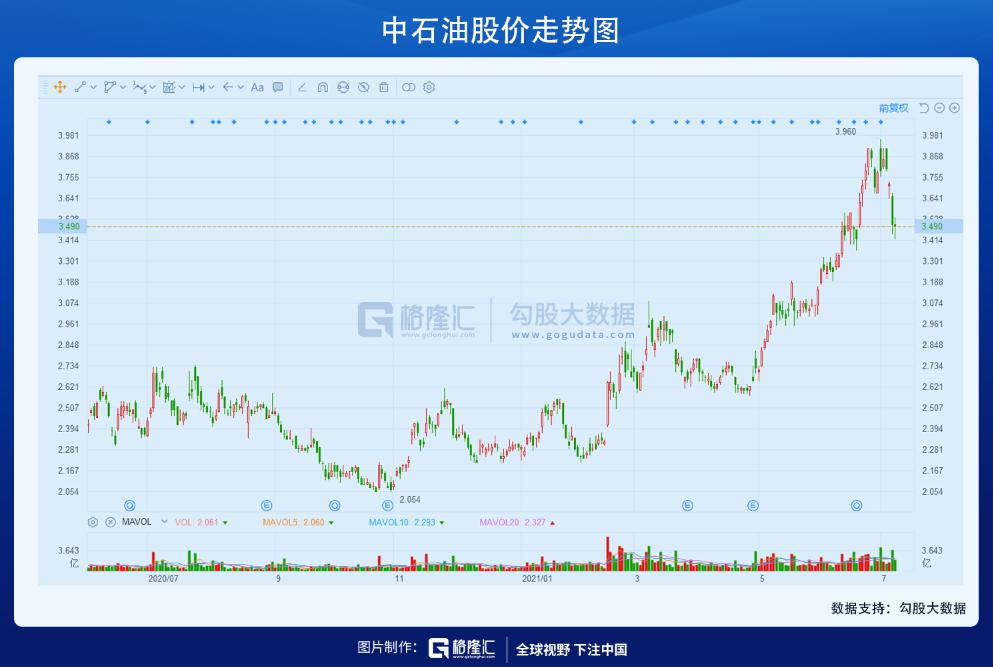
中期基本面上,原油依然坚挺。不过,还需要关注伊朗的回归。如果美国解除制裁,届时这个大产油国可能会以富有竞争力的价格来重新夺回市场份额。当然,也不排除高油价压力下的国际政治势力干预的可能,尤其是当下的油价已经开始影响美国经济。
沉寂已久的铁树终于开花,让人看到了周期上行的曙光。
但早在中石油上市之时,石油股就已荣光不再,如今全球碳中和协议的落地,正在不断削减对原油的有效需求规模。现在市场爆炒的新能源就是最好的例子。过去燃油车涨了全球石油消耗量的 20% 以上,在新能源车替代的长期逻辑下,这部分的需求终会清零。
正如凯恩斯所说,从长期来看,我们都会死。
看得到结局,但过程可以很长,也可以足够曲折。前文中说到,石油的供给并不是单纯的市场行为,而是由行业意志主导的,需求下降,供给端也能通过利益联盟或者暴力的形式不断收缩,在很长一段时间内继续维持供小于求的格局不难,极端的情况下油价再创新高也不是什么天方夜谭。
未来几年内在行业新进的产能减少的情况下,石油企业有望吃到短期需求增长的红利,周期上行的边际影响会暂时压过碳中和,不过终究改变不了大势——能源属性逐渐被化工商品属性替代。需求在走下坡路的趋势下,最后表现出来大概会是螺旋式下跌。
盛宴也许还会有,但注定没法长久。
作者:削橙子,文章来源微信公众号:格隆汇APP,版权归原作者所有,如有侵权请联系本人删除。
คำชี้แจง (Disclaimer) : เนื้อหาข้างต้นเป็นเพียงมุมมองของผู้เขียนแต่เพียงผู้เดียว และไม่ได้แสดงหรือสะท้อนถึงจุดยืนอย่างเป็นทางการของ Followme แต่อย่างใด Followme ไม่รับผิดชอบต่อความถูกต้อง ความครบถ้วน หรือความน่าเชื่อถือของข้อมูลที่ปรากฏ และจะไม่รับผิดชอบต่อการดำเนินการใด ๆ ที่เกิดขึ้นจากเนื้อหานั้น เว้นแต่จะมีการระบุไว้เป็นลายลักษณ์อักษรอย่างชัดเจน

