

核心结论
当前金价处于1971 年布雷顿森林体系解体以来第四轮大牛市的后段:2024 年 +27%、2025 年 +64.6%(1979 年来最大年度涨幅)、2025 年 10 月首次突破 4,000 美元,2026 年 8 月再度站上 4,400 美元。本轮上涨的底层驱动是全球央行储备再平衡(去美元化),而非单纯的利率或通胀交易。
短期(未来 3–12 个月):高位宽幅震荡、中枢缓升,基准区间 4,200–4,800 美元/盎司(人民币金价约 900–1,030 元/克);
中期(1–5 年):牛市结构未破坏,中枢逐步抬升至 4,800–6,500 美元;
长期(10–50 年):美元金价名义趋势向上、实际购买力保值,但需警惕类似 1981–2000 的多年深幅回撤。人民币金价长期涨幅将低于美元金价,差额即人民币升值幅度。
百年历程回顾(1926–2026)

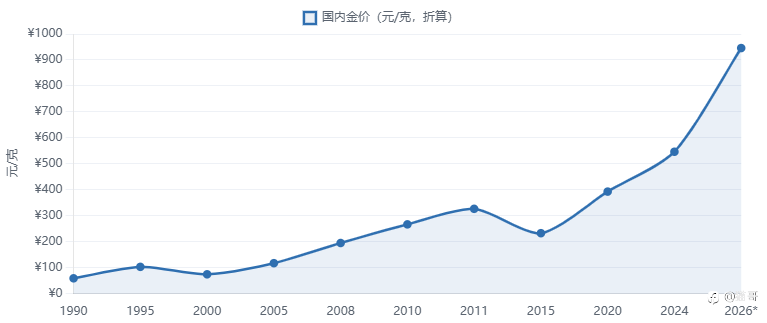
若按人民币计价,按「美元金价 ÷ 31.1035 × 当年美元兑人民币近似汇率」折算。由于国内1994 年汇率并轨(官方价→市场价 ~8.6)造成 1995 数据跳升;2005 年汇改后人民币升值压低了部分涨幅;2025–2026 人民币汇率约 6.7–6.9,国内金价与国际同步飙升。注:人民币(RMB)1949 年才确立,严格意义的「百年人民币金价」不存在,故本图采用 1990 年起的可比序列,百年叙事以美元图为准。
1926–1933 · 金本位末段
美国金价钉住 20.67 美元/盎司
大萧条后罗斯福 1933 年将官价升至 35 美元并禁止私人持金;同期中国实行银本位,黄金以银元计价流通,并无人民币金价可言(人民币 1948 年才诞生)。
1934–1971 · 官价 35 美元时代
布雷顿森林体系(1944)锁定金价 35 美元
名义金价 37 年几乎不动;但 1968 年后伦敦市场出现双轨价格,1970 年均价约 36 美元,体系已现裂痕。
1971–1980 · 第一轮大牛市(+2300%)
尼克松冲击后金价自由浮动,从 35 美元涨至 1980 年 1 月峰值 850 美元
两次石油危机 + 两位数通胀 + 苏联入侵阿富汗推动;1980 年伦敦年均价 615 美元。
1981–2000 · 二十年熊市(名义 −70%)
实际利率高企 + 央行集体抛售,金价跌至 1999–2001 年低点约 252 美元
1980 年买入的投资者要等到 2007 年才解套——这是长周期预测必须敬畏的历史先例。
2001–2011 · 第二轮大牛市(+608%)
从 271 美元涨至 2011 年 9 月峰值 1,920 美元
中国 2002 年成立上海黄金交易所,人民币金价自此形成连续市场报价;2011 年 9 月沪金主连同步见顶 395 元/克。
2012–2018 · 熊市(−45%)
金价回落至 2015 年 12 月低点 1,046 美元
美元走强、美联储加息预期、通胀低迷;人民币金价从 395 跌至 220 元/克。
2019–2026 · 第三轮大牛市(+240%)
从 1,286 美元涨至 2026 年 8 月约 4,430 美元
2020 年疫情宽松 → 2022 年加息回调 → 2023–2026 央行购金潮与去美元化共振:2024 +27%、2025 +64.6%、2025-10 首破 4,000 美元、2026-08 站上 4,400。人民币金价同期从 288 元/克升至 953 元/克。
两条长期规律:
① 金价呈“约十年牛市 + 多年熊市”交替,但每一轮底部抬高(252 → 1,046 → 1,615 美元);
② 牛市的共同条件是“对主权货币/美元体系的信任折损”——1970s 是通胀摧毁美元购买力,2020s 是储备多元化与财政赤字。
当前格局(2026 年 8 月):
央行购金创纪录
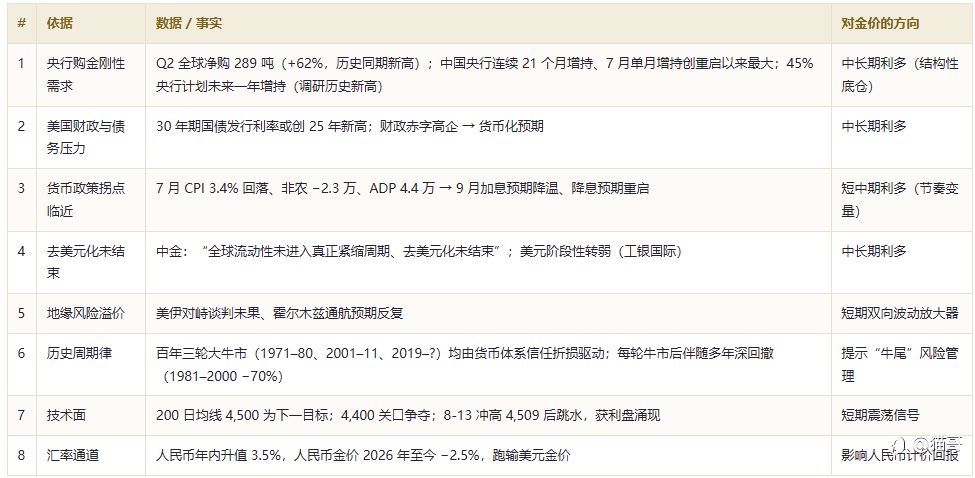
2026 年 Q2 全球央行净购金 289 吨,同比 +62%,创历年二季度历史新高(世界黄金协会);2021–2025 年中国增持规模居全球首位。
中国央行连续 21 个月增持
7 月末储备 7,608 万盎司(约 2,366 吨),单月增 64 万盎司(约 19.9 吨),为 2024 年 11 月重启购金以来最大单月;黄金占我国储备比重仍远低于全球央行约 26.6% 的平均水平。
45% 央行计划继续增持
世界黄金协会《2026 年全球央行黄金储备调研》:45% 的受访央行计划未来一年增持黄金,创调研历史新高,近九成认为全球储备将继续增加。
美国通胀仍黏、就业转弱
7 月 CPI 同比 3.4%(前值 3.5%)、核心 2.5%,环比仅 +0.1%;7 月非农意外减少 2.3 万人、ADP 仅增 4.4 万创年内新低 → 9 月加息预期显著降温、降息预期重启。
美国财政压力加剧
30 年期国债发行利率或创 25 年新高、高成本举债成“新常态”——财政赤字货币化预期与美债实际利率高位并存,是央行买金的深层动因。
地缘风险溢价高悬
美伊谈判未达成共识、霍尔木兹海峡通航预期反复;8 月 13 日金价盘中高 4,509 后跳水跌破 4,400,黄金股(灵宝黄金 −9.4%、中国黄金国际 −7.7%)获利回吐明显。
机构观点摘录(2026-08,新浪财经/东方财富):
中金公司——前期压制黄金的两种叙事正被证伪:全球流动性并未真正进入紧缩周期,“去美元化”也未结束;
申银万国期货——地缘风险中枢抬升、美国财政压力加剧、去美元化推进共同支撑央行增持;
渣打银行——金价有望重新挑战 5,000 美元;
瑞银——即便民间投资需求低迷,央行采购一直是金价关键支柱;经济参考报引专家提示短期追高风险;技术面上 200 日均线 4,500 美元为多头下一目标。
后市研判:三档情景
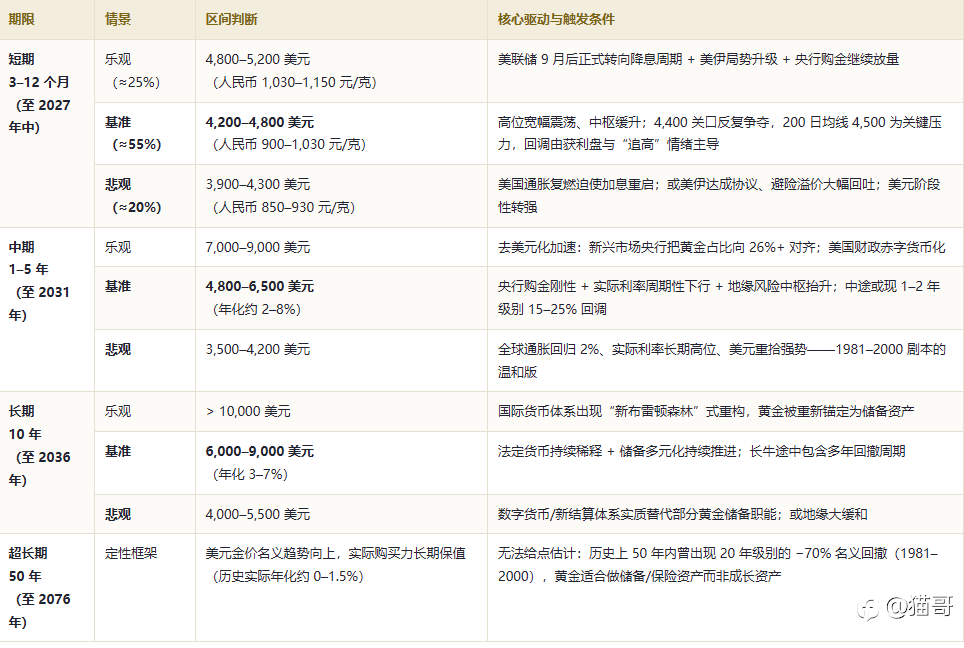
预测方法论说明:短期判断基于当前可得数据与机构共识(趋势外推 + 事件驱动);中期判断基于结构性变量(央行购金、财政、去美元化)的趋势外推;10–50 年判断本质是情景框架而非点估计——期限越长,置信度越低,请将其视为风险预算工具而非目标价。
研判依据:
风险提示
- 政策反转风险:若美国通胀复燃(CPI 仍高达 3.4%),美联储可能重启加息,金价将承受类似 2022 年的实际利率冲击。
- 央行购金节奏放缓:购金具有顺价格特征,若金价急涨,央行可能放慢甚至暂停增持(历史上多次发生)。
- 流动性踩踏:当前涨幅巨大(两年翻倍以上),持仓拥挤;8 月 13 日盘中跳水与黄金股大跌即是预演。
- 地缘缓和:美伊若达成协议,避险溢价可能快速回吐 5–10%。
- 长期规律反噬:1980–2000 年名义 −70% 的熊市先例提示,超长期持有黄金的实际回报有限,需严格的仓位与周期管理。
- 汇率双向:人民币升值会侵蚀人民币金价涨幅;未来若升值加速,境内金价可能长期跑输境外。
数据来源与口径说明
- 实时行情:新浪财经行情接口 —— COMEX 纽约金(GC)、现货黄金(XAU)、上海黄金 T+D、沪金主连(AU0),2026-08-13 盘中数据。
- 日线历史:新浪财经 —— 现货黄金 XAU 2006-08-14 至今(5,185 个交易日);沪金主连 AU0 2008-01-09 至今(4,530 个交易日)。
- 年度历史:1926–2005 采用伦敦金/LBMA 年度均价(公开历史统计),与维基百科引用的 LBMA 年度定盘价互验;1970–2010 锚点与 LBMA 年收盘价表一致。
- 汇率:FRED(圣路易斯联储)DEXCHUS 美元兑人民币日度序列,1981-01-02 至 2026-08-07。
- 宏观与机构观点:2026-08-13 中国基金报《黄金、白银,快速跳水》(新浪财经转载)、东方财富/证券时报/21 世纪经济报道等 8 月 11–13 日报道,含世界黄金协会《黄金需求趋势报告》《2026 年全球央行黄金储备调研》、中金公司、申银万国期货、渣打、瑞银、工银国际观点。
- 数据缺口声明:恒生聚源金融数据库接口当日额度耗尽(Daily call limit exceeded),本报告改用上述公开行情与新闻来源兜底;1926–2005 仅能取年度精度,且人民币金价在 1949 年前不存在、2002 年前无连续市场报价,特此说明。
特别说明:本报告为AI生成,仅供研究参考材料,不构成任何投资建议。市场有风险,投资需谨慎。
คำชี้แจง (Disclaimer) : เนื้อหาข้างต้นเป็นเพียงมุมมองของผู้เขียนแต่เพียงผู้เดียว และไม่ได้แสดงหรือสะท้อนถึงจุดยืนอย่างเป็นทางการของ Followme แต่อย่างใด Followme ไม่รับผิดชอบต่อความถูกต้อง ความครบถ้วน หรือความน่าเชื่อถือของข้อมูลที่ปรากฏ และจะไม่รับผิดชอบต่อการดำเนินการใด ๆ ที่เกิดขึ้นจากเนื้อหานั้น เว้นแต่จะมีการระบุไว้เป็นลายลักษณ์อักษรอย่างชัดเจน

